REPORT
コンサルタントレポート
- トップ
- コンサルタントレポート
- 月次市況解説
- 新富裕層の...
新富裕層のための不動産投資-2026年9月 / 現場で感じる不動産市況


本記事は公開1~2か月前に配信した富裕層向け不動産投資メルマガの抜粋です。
現場で感じる不動産市況
~需給ギャップと金融行政方針~
【1】現場で感じる不動産市況
9月は日銀の利上げ決定によって、政策金利が中立金利レンジ(1.1%~2.5%)に入りました。
年内の利上げ観測も高まっていますが、中立金利レンジに意味を持たせるならば、レンジに入る前と後での状況変化を慎重に判断する必要性も感じます。
一方、全体的なトレンドでは、選別融資が進んでいるため、多くの個人投資家の方にとっては、我慢の局面になっていると感じます。
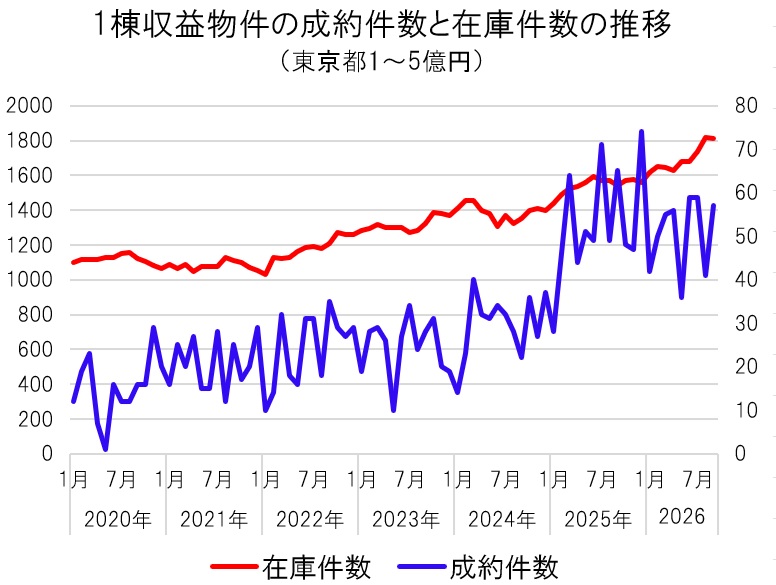
また、2020年から直近までの約7年弱(当社集計)の成約件数と在庫件数の推移を見ますと、成約件数と在庫件数の乖離が大きくなりつつあります。
ただ、金融商品としてのREIT指数の変化と比べますと、実物不動産の方が変化は緩やかであり、これは投資期間(融資期間)と流動性の違いも影響していると考えられます。
まず、融資期間ですが、平成バブルやリーマンショック時と比べて、長期融資、長期保有が増えていると推察されます。例えば、GPIFは日本株時価総額の約10%弱を保有していますが、長期保有をすることで、株価の安定に繋がっていると言えます。
また、REITと比べて流動性が低い分、取引回数を増やすことは合理的ではないですし、投資家の立場でも、不動産市場の安定という意味でも長期投資が望ましいと感じます。
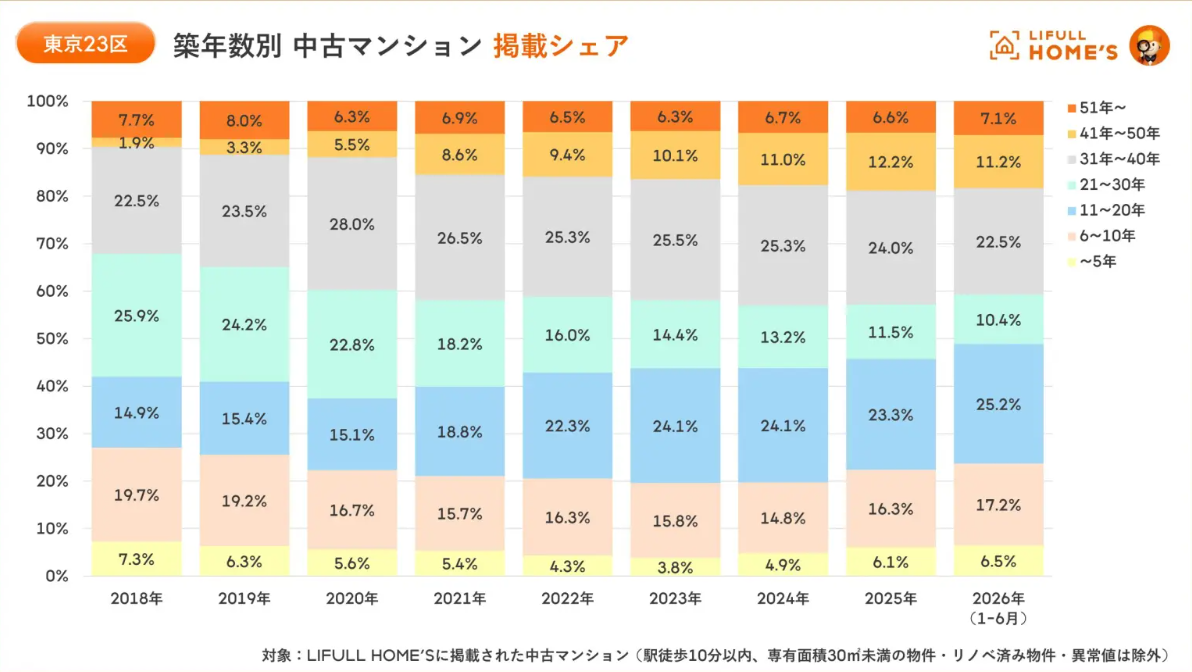
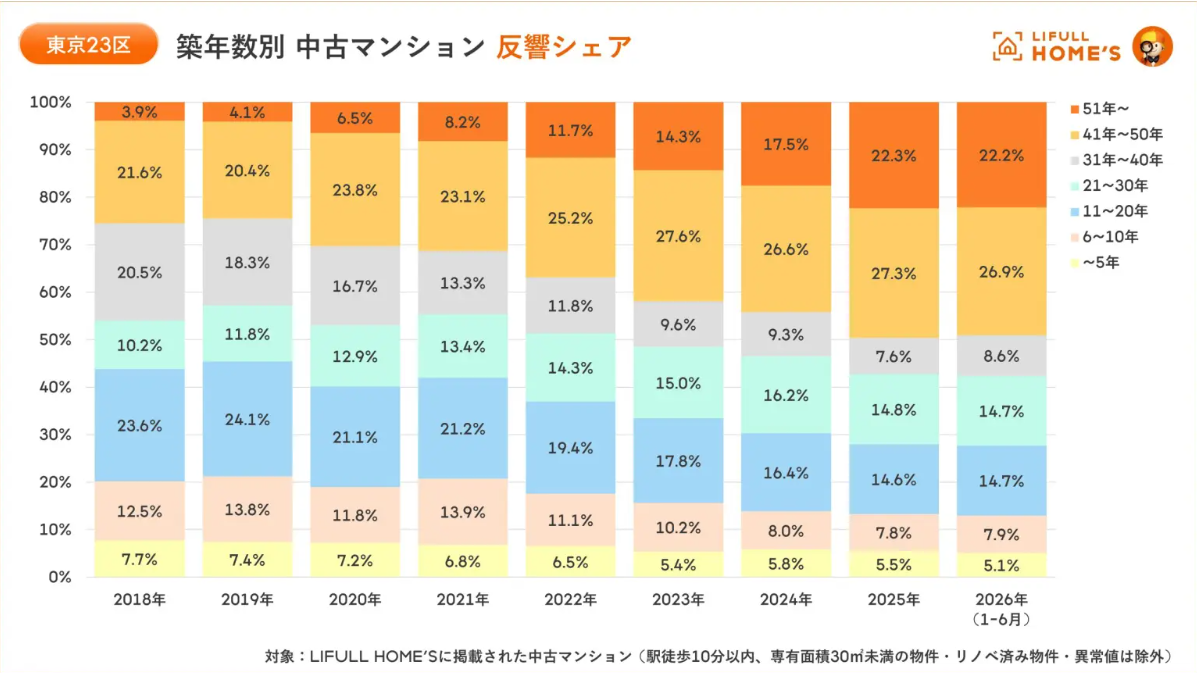
その他の観点では、実需の中古マンション市場において、年収倍率、予算の観点から築年数を妥協する方が増えており、築41年以上の物件への反響が高まっています。もちろん、築年数が経過するほど、建物価値の見極め、修繕費用の見極めについて、より高度な専門性とネットワークが求められますので、安易に判断することは危険ではあります。
築年数への価値観やリフォーム市場規模など、まだまだ欧米諸国と比べて新築信仰がありますが、不動産価格の安定を通じて、中古物件の価値も変化していくかもしれません。
最近は不動産売買、賃貸においてもAIを活用する場面が増えていると感じ、今後の市場構造にも影響があるかと思いますので、構造的な変化も見極めてまいります。
【2】金融機関の融資方針、トレンド
9月15日、金融庁から事務年度金融行政方針が発表されました。
昨年との比較において、今年度のポイントは、金利上昇に伴うリスク管理(ALM)と50年などの超長期ローンに対するモニタリング強化です。
まず、ALM(資産負債総合管理)について、金利上昇時における金融機関の収益性やリスク変動の見極めが重要ですが、その中でも、【コア預金】の経済価値をどう見積もるかがポイントになると理解しています。
預金は法律上、消費寄託契約とされ、預金者から引き出し要望があれば即時に返す必要があるため、預金期間の見立て(滞留期間)において様々な意見、予測があります。上記理由で、保守的に預金期間を考えれば短期と見積もる必要がありますが、実際は長期滞留預金となっているものがあり、それを【コア預金】と定義しています。
つまり、コア預金の金額及び期間が金融機関におけるVIP顧客になるためのポイントになると思われます。そのため、融資の基本戦略としましては、融資を受ける銀行と預金を預け入れる金融機関を同一にし、端的に言えば、お得意様ポイントを稼ぐのが望ましいと言えます(お手続きの課題はありますが、給与振込口座にすることのポイントも高いです)。当社も融資を受ける場合、ご紹介する場合、ある程度絞り込みをして深く長くお付き合いしていますが、取引実績を積み重ねることを目的としています。
金融庁の行政方針を考慮しますと、新規金融機関で融資を受ける場合、事前に預金口座を作成して実績を積み上げておくのが得策かもしれません。
また、50年ローンなどの長期ローンはCF戦略の最適化においては望ましいですが、基本的に収益を生まない自宅で借りるにはリスクも高く、資産の裏付けやご本業の収入をモニタリングするのは真っ当だと言えます。
全国地方銀行協会が公表しているデフォルト率は直近で1.67%と低位ですが、こちらも注視して各金融機関様の融資動向をヒアリングしていきたいと思います。
また、新規融資先の場合、より細かい質問、チェックポイントが増えている印象があります。個別の融資実績、融資動向についてはますます個別性が強まっているため、ぜひセミナーやご面談時にお伝えさせていただきます。
ただ、その中でも、りそな銀行様、東日本銀行様、静岡銀行様などは他の地銀と比べても、金利、期間、融資額の観点で一歩踏み込んだ条件を出されています。
審査が厳しくなるとは言え、どの金融機関様も目標融資額は増えていらっしゃいますので、相対評価の中で注力案件と認定されるストーリーと背景が重要ではあります。
【参考】
金融庁 2026事務年度金融行政方針について
https://www.fsa.go.jp/news/r8/202609/260915.html
全国地方銀行協会 HP
https://www.chiginkyo.or.jp/data/crits/
【3】インフレの背景と賃料予測
ウクライナやイランでの紛争が長期化していることもインフレの根底にあるかと思います。
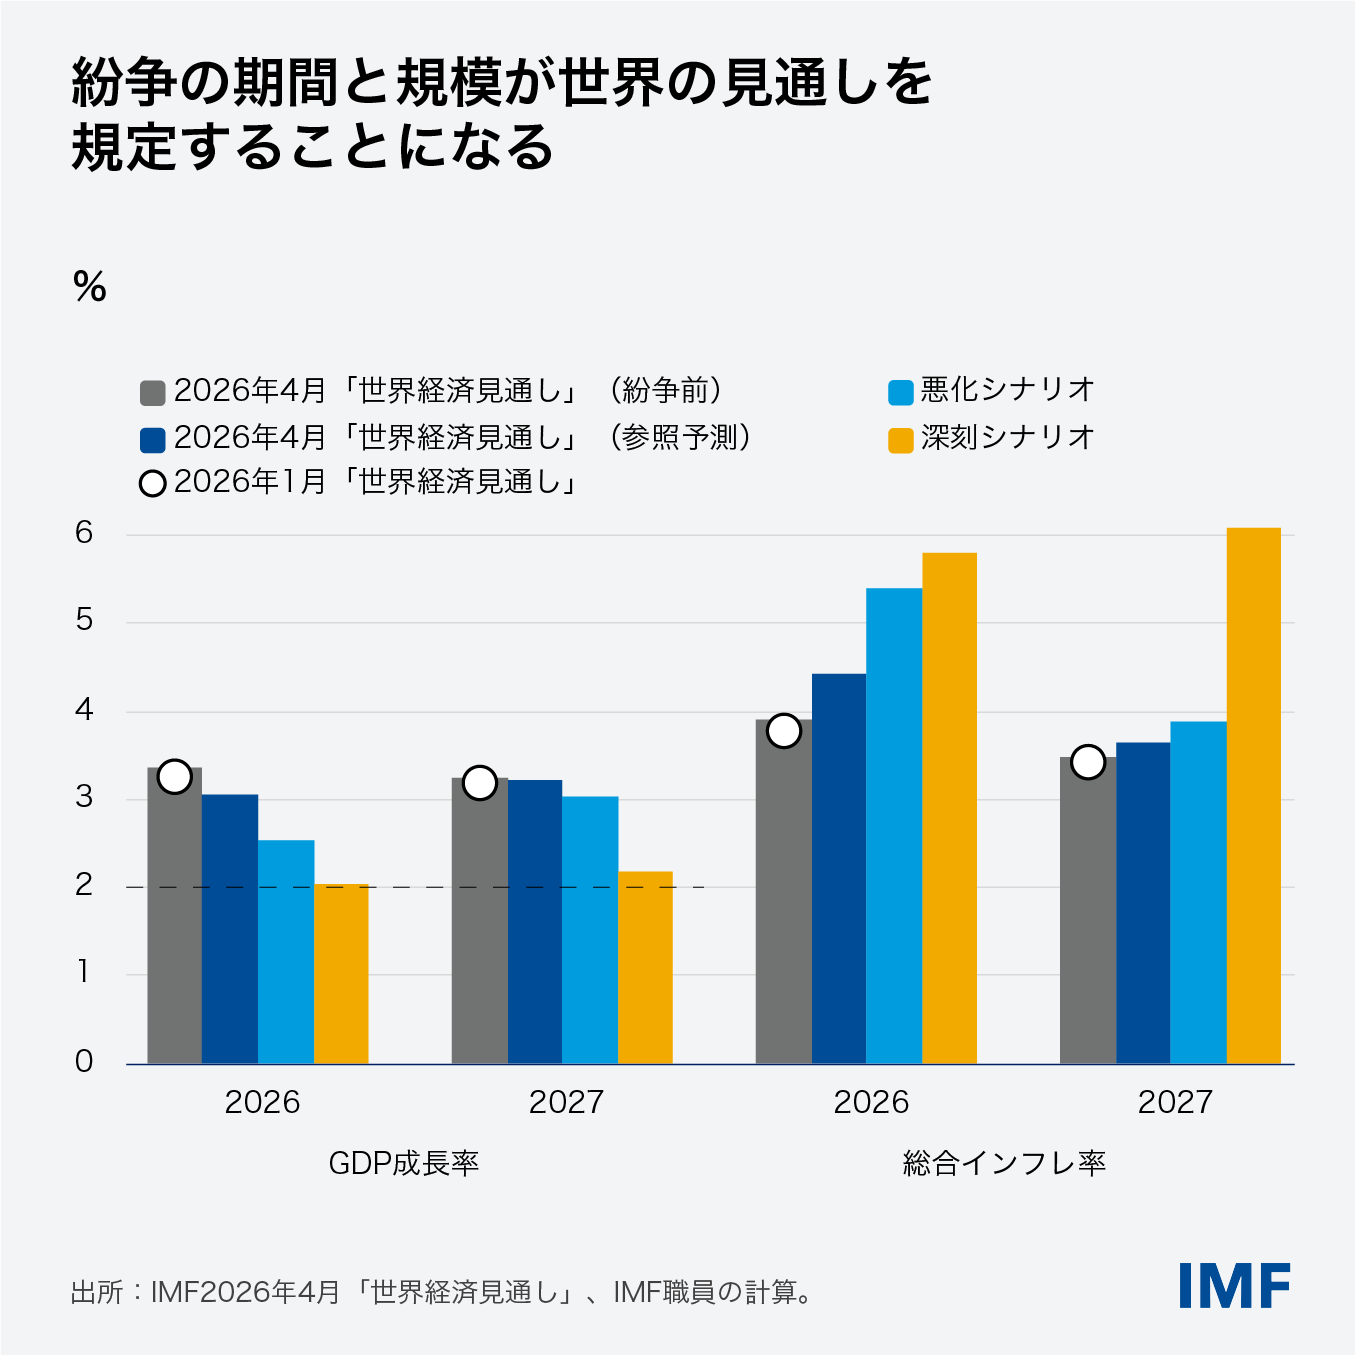
IMF(国際通貨基金)の試算では、紛争等が長期化、深刻化することで、インフレ率が2%以上高まるという見通しがあります。
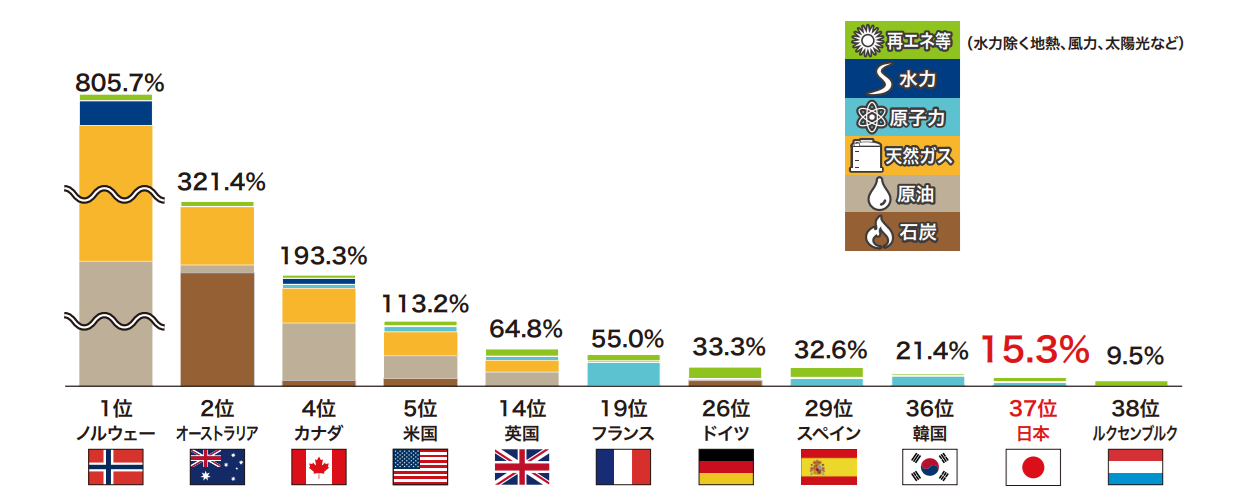
また、日本のエネルギー自給率は約15%で、資源の輸入に頼っていることやAI関連の利用も含めた、デジタル関連収支の赤字なども踏まえますと、インフレと円安のトレンドは今後も継続していく可能性が高そうではあります。
もし、今後の中長期トレンドが変わるとすれば、核融合エネルギーで主導権を握れるかですが、まだ未知数の部分も多く、技術で先行してもビジネスで負けてしまう懸念もあります。
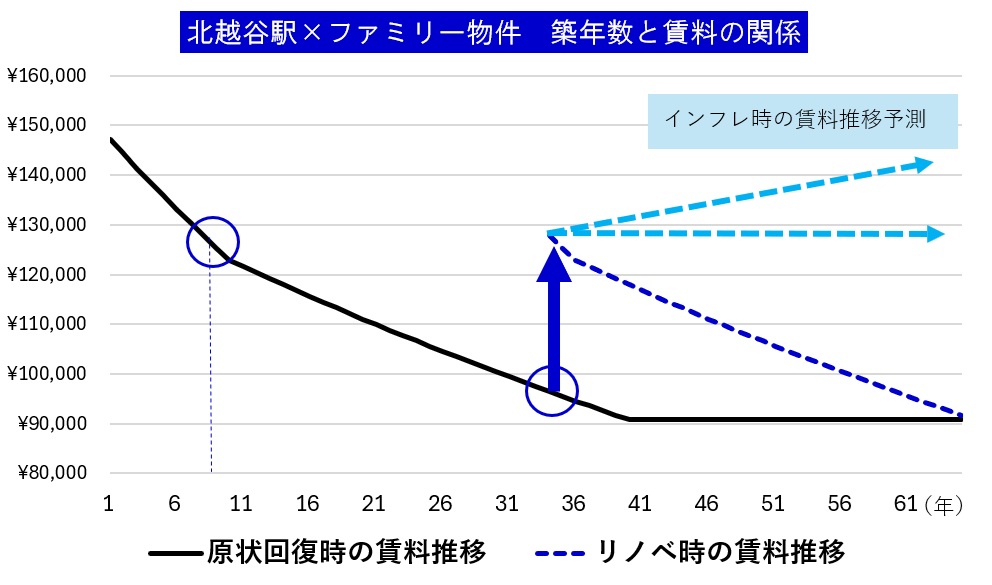
そのため、インフレの長期化をメインシナリオとした場合、家賃UP×工事費×入居率を最適化する必要があります。家賃は、立地、建物グレード、間取りなど複合的な要素で決まりますが、築年数と賃料のトレードオフは概ね共通しています。
今回、直近でリノベーションを実施した埼玉県の北越谷駅の事例をご参考までに共有させていただきます。立地、間取りが近似していれば、経年劣化で家賃が下落しますが、厳密には設備状況で個別性はあります。
そのため、最低限の原状回復工事を前提とした場合の賃料推移予測を立て、今回の物件の成約実績等を整理したところ、【築34年の物件が築8年の物件と同程度の賃料単価まで上がった】と評価しました。
平均して3万円前後(約30%)の家賃UPの効果がありましたが、全部屋同時に修繕を行ったことで、より費用対効果の高い工事を実施することができた一面もあります。
また、過去PLENDYシリーズとしてリノベーションを実施した部屋についても、理論上の経年劣化(減価)は進んでいますが、減価率≦インフレ率のため、インフレを加味して家賃を維持または上げられるような工事、募集を行っている実績があります。
インフレ時代においては、家賃UP×工事費×入居率の最適化を目指すことでオーナー様に貢献できるのではと考えていますので、今後も自社物件で新しいチャレンジを行い、実績、ノウハウを積み上げていきたいと思います。
4.レインズ成約事例
次に8月のレインズ成約状況についてご紹介させて頂きます。
1都3県の成約件数としましては先月からは13件増加となっています。
2025年8月成約数:75件(確定値)
2026年9月成約数:88件(速報値)
※9月は速報値のため上振れする可能性はあります。
レインズ在庫は【平成元年築以降、1億~5億、都内でレインズに1737件掲載、※重複有】で、先月の1819件から10件減少でした。