REPORT
コンサルタントレポート
- トップ
- コンサルタントレポート
- 月次市況解説
- 新富裕層の...
新富裕層のための不動産投資-2026年8月 / 現場で感じる不動産市況


本記事は公開1~2か月前に配信した富裕層向け不動産投資メルマガの抜粋です。
現場で感じる不動産市況
~30年ぶりのインフレと自然災害へ備える~
【1】現場で感じる不動産市況
中東問題も長引き、円安&物価上昇基調が続く中、各地での自然災害も重なり、日本の経済環境、自然環境も大きく変化しています。千葉県を中心とした集中豪雨の被害状況については後述させていただきますが、全国どこでも起こり得る災害だと心得て、事前及び事後の対応が重要だと感じました。
直近では30年ぶりに長期金利が3%を超え、金利負担に負けない収益力が維持できるのか、不動産の目利き力、資金調達力の重要性も高まっていると感じます(当社管理物件の入退去時の賃料UP実績:単身7.5%UP、ファミリー18%UP)。
また、8月のレインズ在庫は先月比4.7%増加で、売り手、買い手の需給ギャップも広がっています。これまで勢いのあった都心のタワマンも価格調整が進み、都心中古不動産もドル建てベースでは、昨年の春頃を天井に下落基調に入りました。世界的にも日本の都心部の人口密度は高く、都心部の住宅高騰は課題となっていますが、転売規制に向けて、国交省から税制改正の要望が出ているとのニュースもあり、今後に注目したいと思います。
一方、これまで大手不動産会社は新築に軸足を置いていましたが、ファンド等を通じて中古不動産市場に参入する動きが増えているように感じます。
三井住友信託銀行は再生事業参入に際して、賃料を4割〜5割上げていくとの方針で、新築のみならず、中古物件の賃料も底上げの動きが加速すると思われます。
当社も大手不動産会社様に買い負けてしまうことも多く、中古×郊外エリアでも需要の強さを実感しています。そのため、相対的に優位性のある不動産は競争が激しく、買付が重なり、満額以上での成約案件も見受けられました。
また、株式市場も比較的堅調ではありますが、AIによる年末の日経平均予測は6万3000円~7万800円と約1割程度の差異はあります。
AIと言っても万能ではなく、各社それぞれの特性がありますし、原理的に未来を予測することはできませんので、今後の投資判断、経営判断に際しての参考として活用していきたいと思います。
【2】金融機関の融資方針、トレンド
各金融機関での共通事項として、預金獲得に対するモチベーションが非常に高まっています。
金融機関にとって、預金は仕入であり、利上げが進む≒売値が上がるなので、仕入さえできれば利益が上がる可能性が高い構造になっています。
また、結果的に預金集めに成功する銀行は貸出余力が生まれて、預貸率を維持しながら規模拡大することができます。
一方、国債金利の上昇(国債の下落)で、個人向け国債の税制優遇の議論も始まり、定期預金、預金保有者からの資金移動も懸念されています。
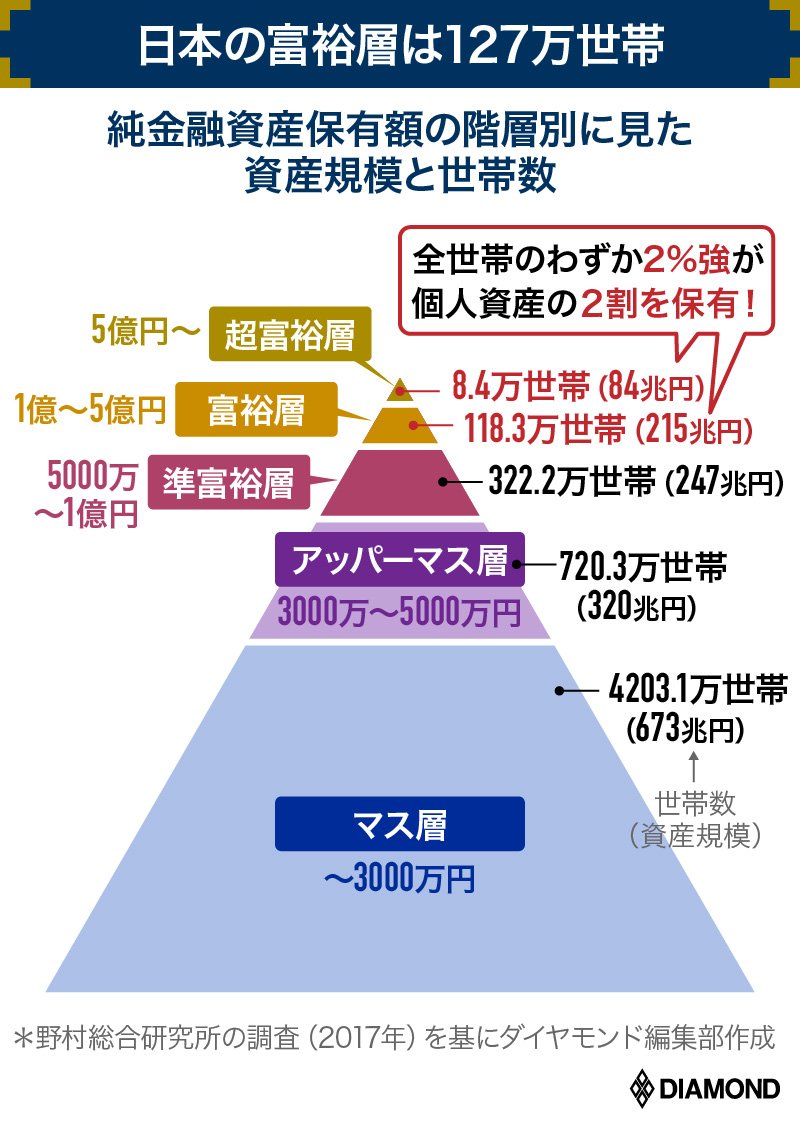
その前提を踏まえますと、ますます、富裕層かつ預金保有者へ優遇する一方で、PLとBSの観点でタイトな方に対しては、リスク過剰という判断になりやすくなっています。
また、融資判断に伴う人的コストも上昇しているため、小ぶりな案件に対する優先順位が低くなってしまい、一定の中規模物件、大型物件への融資を優先していただけるイメージはあります。
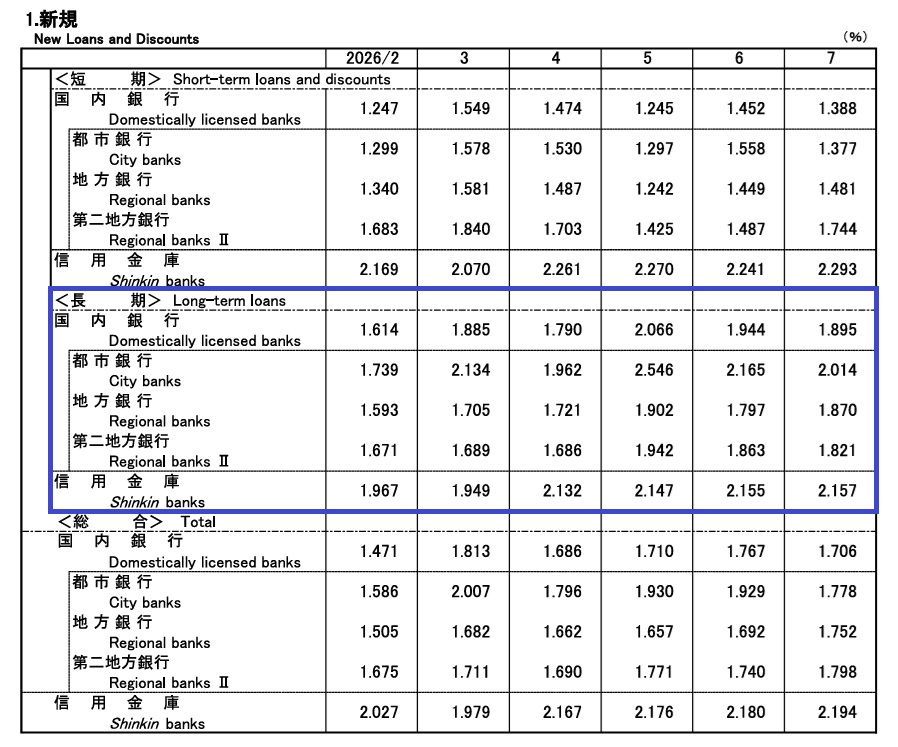
直近の融資実績ですと、調達金利は1%後半の事例が多く、2%に近い水準になりつつあります。
金利面においては、りそな銀行様の富裕層向けローンに強みがあり、フルローンという観点では、静岡銀行様に優位性があります。最近も都心へのローンセンターを開設予定で、今一番勢いのある金融機関の一つだと感じます。
また、数年前まで、コベナンツ融資を推進していた横浜銀行様ですが、与信管理上のお手間などもあり、実質的にはストップされたようです。全体的にもやや保守的な印象はありますが、同じグループとして考えた場合は、東日本銀行様が積極姿勢で、預貸率100%を超えています。
株式投資を主軸とする場合は、多少金利が高くてもレバレッジ優先で株式売却をしないことを優先することが多く、逆に、金融機関等に勤務されていて株式投資への制限がある場合は、自己資金を10%~20%程度入れて、金利負担を下げてPL、CFを優先する方が多い印象です。
国債や預金金利も上昇していく中で、不動産の収益力、安全性など、融資審査で求められる質も変わっていくと思われます。
融資姿勢については、四半期または半期ペースでも変化しているかと思いますので、個別事情も踏まえて、随時ご提案させていただきます。
【3】リニア開業への展望
8月13日に発生した千葉県集中豪雨では、残念ながら多くの被害が出てしまい、被災者の皆さまには心よりお見舞い申し上げます。
当社が千葉エリアで管理している物件は約30棟あり、そのうち3棟での被害報告が確認されました。大雨による漏水、機械式駐車場の不具合、プロパンガスの停止と、幸いにも床上浸水などはございませんでしたが、全国でも相次いでいるため、エリア問わず、対策の必要性が高まっています。
水防法では
①洪水
②雨水出水(内水)
③高潮
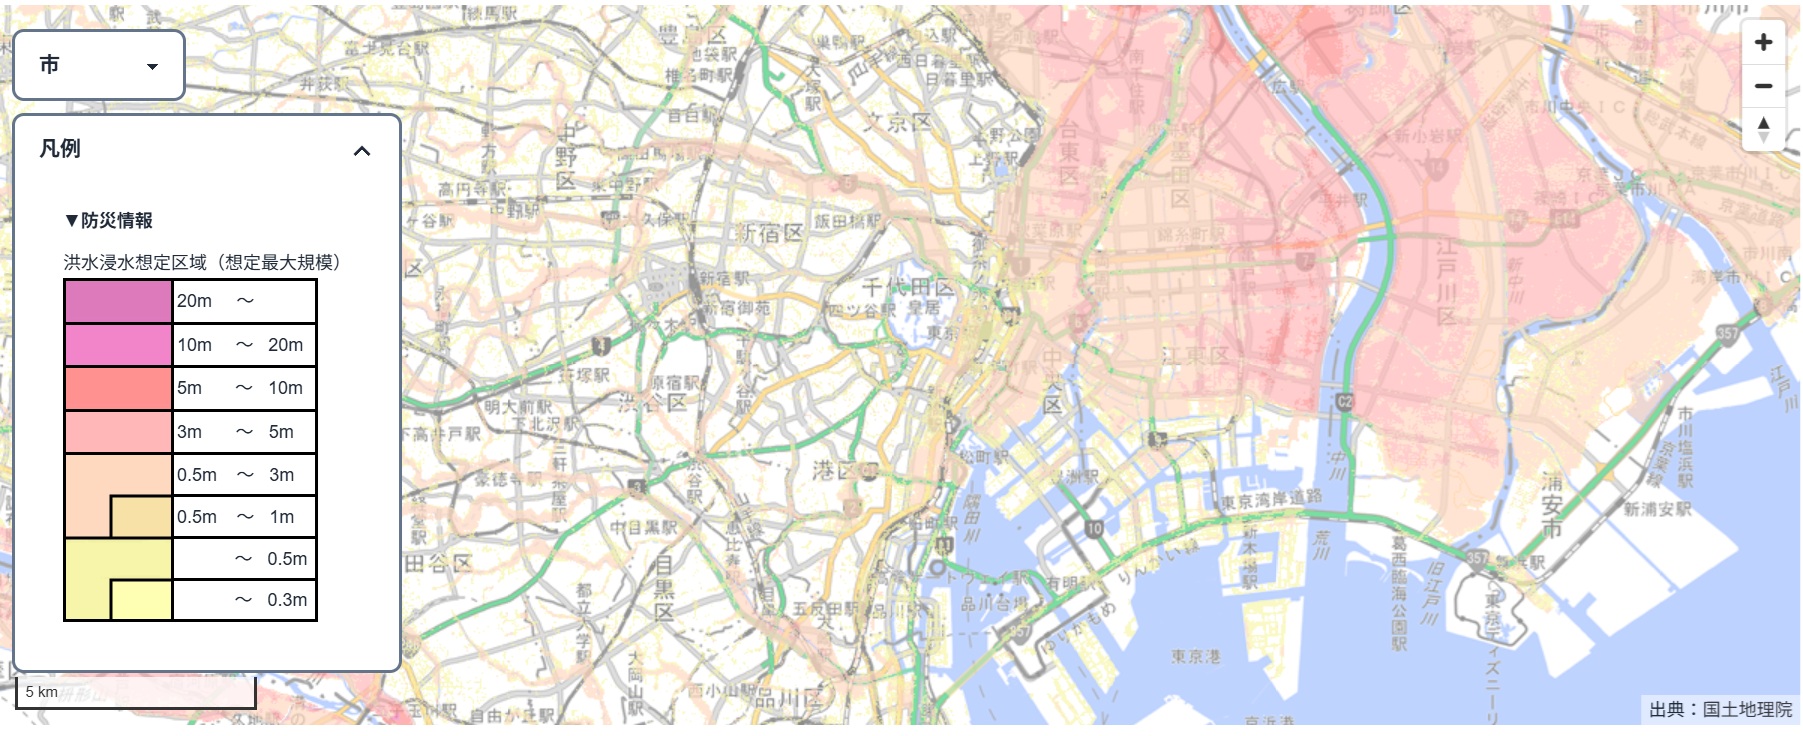
の3つに対して説明義務がありますが、②の内水に関して、作成・公表状況は全国平均で32%と作成する手間コストなどの関係からまだ整備されていない課題があります。
一方、 現在や将来の気象条件を考えますと仮にマップ上では問題ないと判断される場所でも注意が必要で、現地を調査した上での個別判断が重要だと考えます。自社購入(管理)物件につきましては、1階が共用部の物件(専有部は2階以上)を優先したり、半地下物件については、慎重に判断しています。
首都圏においては、江戸川、荒川周辺などは上流での治水工事も進んでいますが、有事の際にはやはり注意が必要なエリアは多くあります。
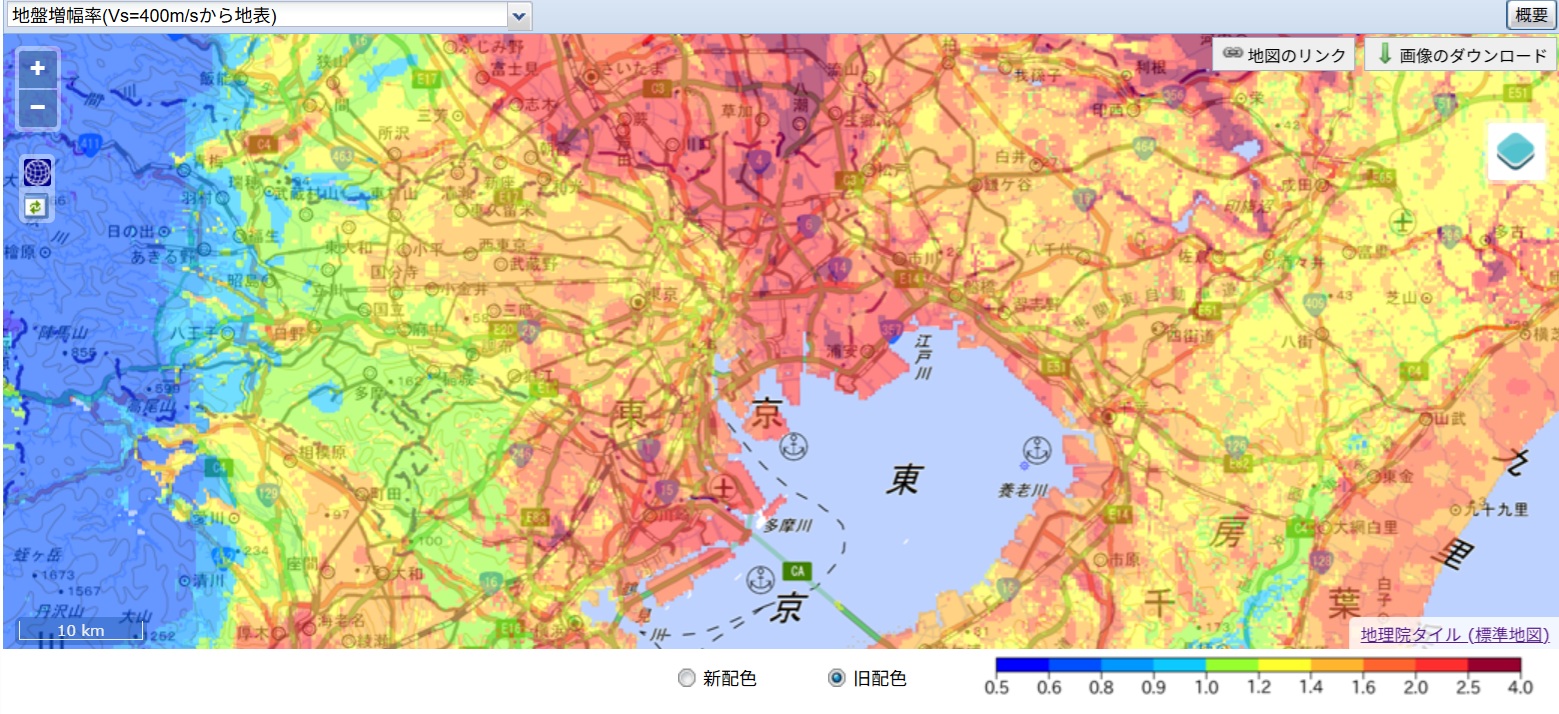
また、水害リスクは地盤が緩いエリアとも重なりますが、【J-SHIS】などで地盤増幅率なども確認できます。もちろん、細かいことをすべて気にしてしまうと住む場所が無くなってしまい、どこかで折り合いをつける必要性はあります。
経済的合理性という観点からは、ハザードエリアはそうでないエリアよりも地価は安くなっているため、賃料とのギャップで利回りが高めという観点もあります。
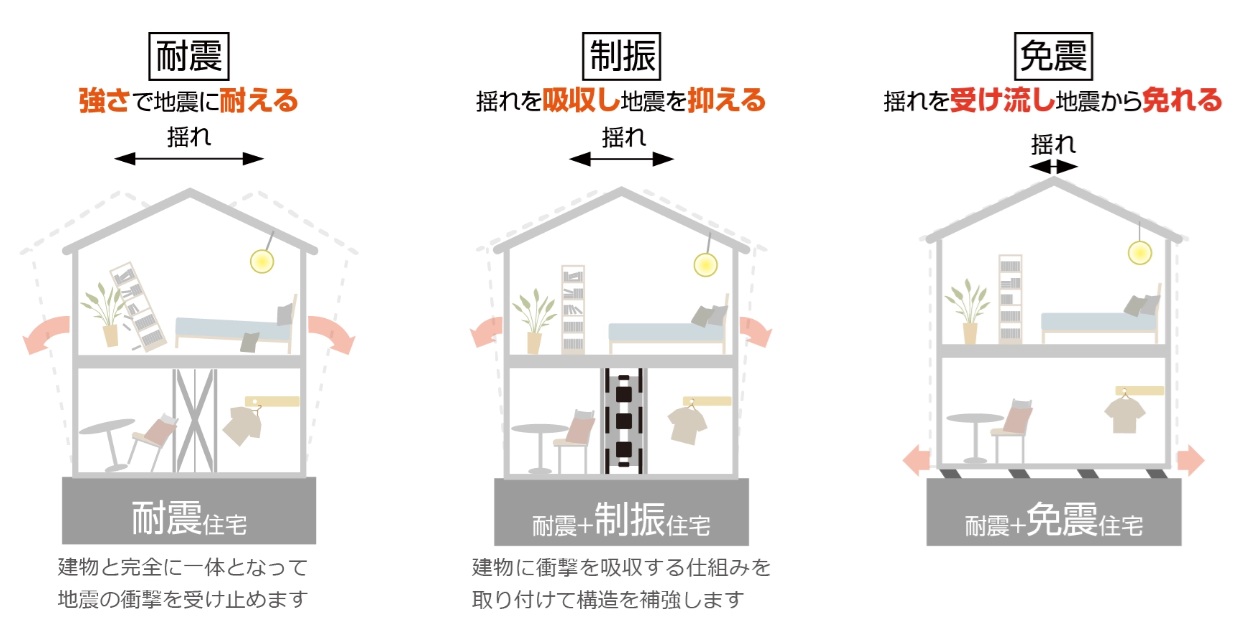
例えば、自社では初めて免振共同住宅を購入して大規模修繕をしました。
建物による地震対策は、耐震、制振、免震の3種類がありますが、新耐震基準のマンションのため、耐震+免震という2つの対策が取られています。
ちなみに、免震住宅は主に横揺れを想定した2次元対策ですが、2011年2月に世界初の3次元マンションが日本の阿佐ヶ谷で竣工しました。東日本大震災の直前での竣工だったため、竣工後、すぐに成果を検証できたようです(横揺れは1/8、縦揺れは1/3に軽減)。物理的及び経済的な観点で量産が難しいのかもしれませんが、今後のさらなる発展に期待したいと思います。
【知粋館 阿佐ヶ谷プロジェクト】https://chisuikan.kke.co.jp/asagaya/index.html
4.レインズ成約事例
次に8月のレインズ成約状況についてご紹介させて頂きます。
1都3県の成約件数としましては先月からは27件減少となっています。
2025年7月成約数:91件(確定値)
2026年8月成約数:64件(速報値)
※8月は速報値のため上振れする可能性はあります。
レインズ在庫は【平成元年築以降、1億~5億、都内でレインズに1737件掲載、※重複有】で、先月の1681件から82件増加でした。